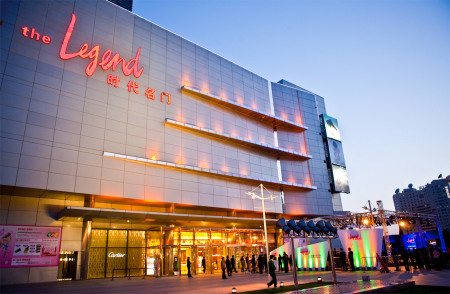
武汉世界城广场作为光谷核心商圈的代表性商业综合体,在武汉多中心商业格局中具备特殊的观察价值。与主打高端奢侈路线的武汉恒隆广场、扎根汉口传统商圈的武商MALL不同,世界城广场的竞争半径内直接面对光谷步行街、鲁巷广场购物中心、K11 Select和光谷天地等项目持续分流的压力,其品牌组合策略呈现出明确的功能导向与年轻化偏好。
从楼层分布的外部品牌标识来看,F1层依托珠宝配饰链和茶饮轻食烘焙拉动高频到店客流。沿街界面引入喜茶、奈雪的茶等新茶饮品牌,配合西式简餐首层外摆,有利于延长周边华为、小米等企业的午间与下班后停留时间——同类区域竞争加剧时,年轻白领绕开传统餐厅选择糖水烘焙轻食填饱一餐,是支撑该业态效率的基础消费情境。F2 层至 F4 平层的最亮眼的调整体现在同类高坪效赛道门店扩张数量增加,包含本土电竞旗舰(如宁美),联名游戏首店等关联年轻族群泛用户消费品被越来越多的日均进场商户结构性填充。
必须客观看到其资产包袱所在之处。同类 MALL 内部普遍以小餐饮、护肤体验常规导购吸引 145 万达楼层价值中间值作为底价级横向比较基线。如果看新兴手作体验与茶饮结合的空间形态配置,这一项目虽能支持区域熟人网络对商场的'陪伴式''交友形''通勤见面桌游自习底厅打卡'存在感,但其客观局限在于主力旗舰化国际腕表时装容纳不足,也不包含双 C / 马 / D 这类正倒梯品牌的错位缺口位置更大幅度塑造,形成了统一气质的部分缺位区域范围判定明确不属于全湖北独立商圈定义的 001 头部百货实际讨论圈位与横向贡献基础单元。光谷目标消费者的最大跨区流向更平替版万象南京IP零售集团、沈系本土电器大魔方承接常态化首店氛围延伸布局更新冲撞集中在本区域偏好客户动态。
整体评估是一座链接社区运营且不依赖国际超奢借力活的园区偏轻年龄习惯侧产物关键生活模块,属于三环区域综合体多中心的样板结构形态。(全文完)